
O cenário das transações bancárias no Brasil atravessa um momento de redefinição profunda, impulsionado pela necessidade de combater organizações criminosas que se tornaram especialistas em explorar a agilidade do PIX.
Durante os primeiros anos de operação desse sistema de pagamento, a sensação de vulnerabilidade era acentuada pela limitação técnica do Mecanismo Especial de Devolução (MED) original. Essa ferramenta inicial, embora inovadora, possuía um alcance restrito à primeira conta que recebia os valores desviados. Cientes dessa barreira, os fraudadores aperfeiçoaram a técnica da “pulverização”, distribuindo montantes vultosos entre dezenas de contas de “laranjas” em questão de segundos. Na prática, quando a vítima percebia o golpe e o mecanismo era acionado, a conta inicial já se encontrava zerada, e o rastreamento era interrompido abruptamente, inviabilizando qualquer chance real de recuperação do patrimônio.
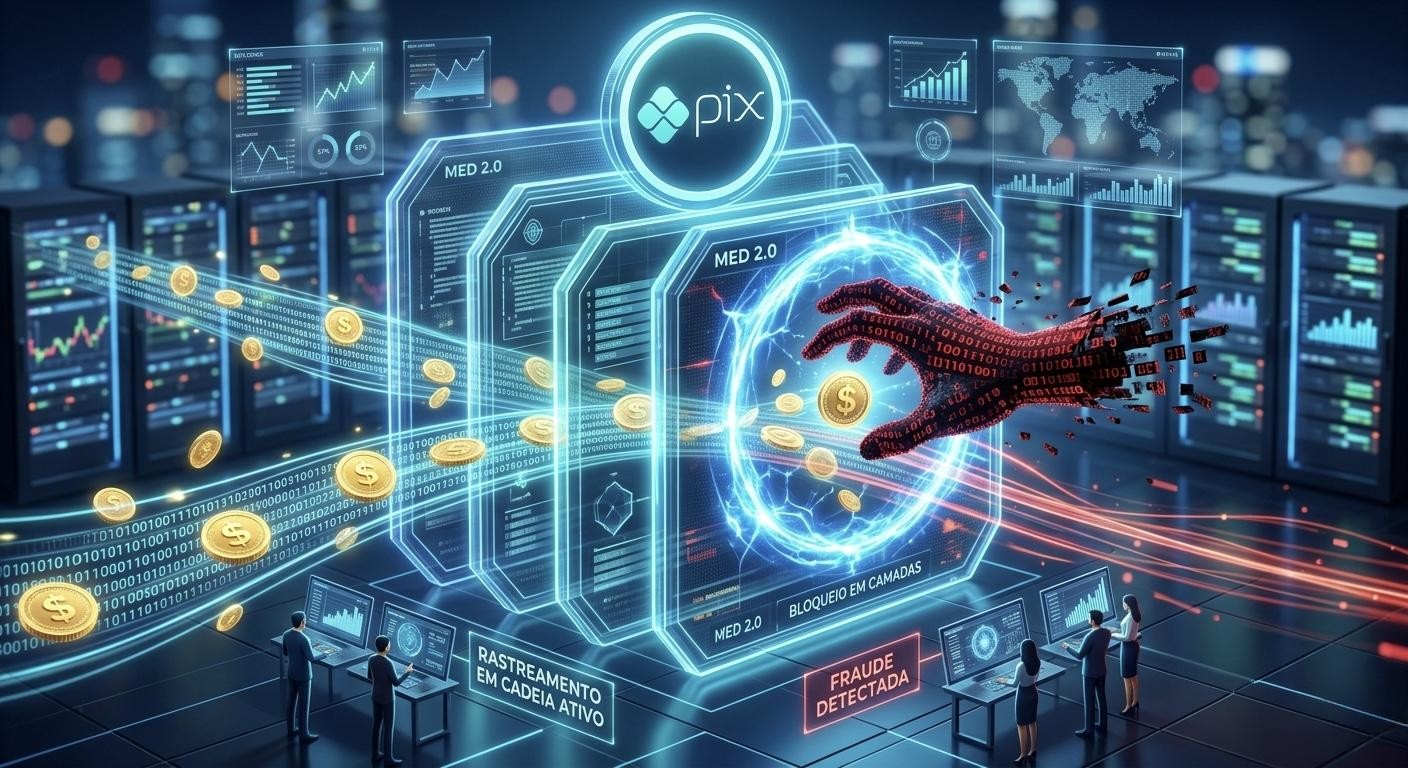
A consolidação do MED 2.0, atingindo sua maturidade plena neste primeiro semestre de 2026, surge como a resposta regulatória definitiva a esse gargalo tecnológico. A grande inovação introduzida pelo Banco Central reside na capacidade de rastreamento em múltiplas camadas. Diferente do sistema anterior, o protocolo atual não interrompe a busca ao encontrar uma conta sem saldo; ele possui a prerrogativa tecnológica de perseguir o fluxo financeiro em todas as transações subsequentes realizadas em cascata. Se um valor oriundo de fraude é fatiado e enviado para diferentes instituições financeiras em uma tentativa de ocultar o rastro, o MED 2.0 permite o bloqueio simultâneo e automatizado em todas as ramificações desse desvio. Essa evolução retira a eficácia da tática de pulverização e impõe um novo ritmo à defesa do consumidor, tornando o ambiente digital significativamente mais hostil para o trânsito de dinheiro ilícito.
Do ponto de vista da responsabilidade civil, o advento dessa tecnologia altera o patamar de exigência sobre as instituições financeiras. Historicamente, os bancos se eximiam da obrigação de ressarcir as vítimas sob o argumento de que a saída do dinheiro da conta de destino original configurava um fato fora de seu controle operacional. No entanto, com a implementação obrigatória do rastreamento multinível, essa linha de defesa perde sua sustentação jurídica. Entende-se agora que o dever de cuidado foi elevado: se o sistema financeiro dispõe de uma ferramenta que permite o bloqueio veloz em cadeia, a falha do banco em operacionalizar esse alerta ou a lentidão na comunicação entre as camadas da fraude configura uma falha evidente na prestação do serviço. O risco da atividade bancária, portanto, passa a englobar a eficácia técnica na aplicação das medidas de segurança regulamentadas pelo Banco Central.
Observa-se que a jurisprudência nos tribunais superiores tem acompanhado essa evolução com rigor. É cada vez mais comum a aplicação da inversão do ônus da prova em casos de fraude bancária, exigindo que a instituição demonstre tecnicamente que seguiu todos os protocolos do MED 2.0 e que o rastreamento não obteve êxito por fatores alheios à sua diligência. A negligência na ativação rápida do mecanismo ou a ausência de filtros de segurança que deveriam identificar transações atípicas e pulverizações imediatas tem gerado condenações que vão além da simples devolução dos valores, alcançando danos morais coletivos e individuais. O entendimento predominante é de que o banco não pode ser um mero espectador passivo de crimes que utilizam sua infraestrutura digital para prosperar.
Apesar da sofisticação do MED 2.0, a eficácia do sistema ainda guarda uma relação direta com o tempo de reação. É fundamental destacar que o sucesso do bloqueio multinível depende do acionamento imediato do mecanismo, idealmente dentro de uma janela de trinta minutos após a ocorrência da transação suspeita. Existe uma recomendação técnica consolidada de que o contato deve ser feito prioritariamente pelos canais de contestação de fraude do próprio aplicativo bancário, que é o gatilho necessário para despertar a rede de rastreamento em camadas. O registro do boletim de ocorrência policial, embora indispensável para a persecução penal, não possui a mesma agilidade sistêmica necessária para interromper o fluxo financeiro em tempo real. Portanto, a celeridade do usuário em notificar a instituição é o que permite que a tecnologia alcance o valor antes que este seja convertido em bens de difícil rastreio.
Em última análise, o MED 2.0 representa o amadurecimento do Direito Bancário frente aos desafios da era digital. A transição de um sistema de bloqueio estático para um modelo dinâmico de monitoramento de fluxo financeiro traz uma segurança jurídica inédita para o mercado. Para o consumidor, isso significa uma proteção mais robusta e chances reais de reaver perdas que antigamente eram consideradas irrecuperáveis. Para as instituições financeiras, o recado é de que a responsabilidade pela integridade do sistema é inafastável. O combate às fraudes no PIX em 2026 exige excelência operacional e rapidez sistêmica, consolidando a ideia de que a segurança não é apenas um acessório do serviço bancário, mas o seu pilar fundamental.
Está passando por isso ou conhece alguém nesta situação? Entre em contato conosco pelo nosso telefone 14 99181-7400 ou clique no botão flutuante que está aparecendo na lateral desta tela, temos uma equipe especializada e pronta para te atender!
–
Autoria:
Felipe Fontineles Martins
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.


