
A relação com uma instituição financeira é quase cem por cento presente entre as pessoas. Quem hoje em dia não tem uma conta bancária aberta? Entretanto, infelizmente essa relação com as instituições financeiras está longe de ser a ideal.
Uma pesquisa rápida nos canais de comunicação de entidades de defesa do consumidor[1], a relação de consumo entre o cliente e o banco é uma das mais citadas — muitas vezes com problemas gerados por desinformação do consumidor, seja sobre o que é permitido às empresas ouquando são surpreendidos pela descoberta de direitos como cliente.
E não para por aqui. Artigos mostram que os temas mais comuns na justiça brasileira também dizem respeito à relação de consumo com as instituições bancárias[2], ficando em destaque as ações relativas a Obrigações/Espécies de Contratos, enquanto nos juizados de pequenas causas o tema mais recorrente é Direito do Consumidor/Responsabilidade do fornecedor/Indenização por dano moral.
Inclusive, esse assunto é levado tão a sério que o Banco Mundial esclarece que “visa assegurar que os consumidores recebam informações que lhes permitam tomar decisões informadas, não estejam sujeitos a práticas injustas ou enganosas e tenham acesso a mecanismos e à apresentação de recursos para resolver conflitos”.[3]
Chocante né? Mas nós estamos aqui para te ajudar e trazer alguns dos vários direitos que todo consumidor precisa conhecer para não cair em uma cilada com o banco!
Mas vamos ao que interessa. Aqui traremos dicas claras e rápidas para que você consiga se proteger.
A primeira dica essencial é, sempre ao realizar qualquer tipo de contratação com uma instituição financeira peça a cópia do contrato. Os bancos são obrigados a fornecer. Porém, caso não seja possível, você pode solicitar a qualquer momento.
Todo banco deve ser o mais transparente possível com seu cliente. Você tem direito a acessar a qualquer momento contratos, recibos, extratos, comprovantes e qualquer outro documento que diga respeito a você.
A segunda dica diz respeito àqueles “presentes” que chegam sem qualquer tipo de solicitação. Se você não pediu, mas chegou em sua casa qualquer tipo de cartão, carta avisando sobre seguro contratado: fique atento! Venda casada é ilegal, de acordo com o Código de Defesa do Consumidor, e você pode pedir a devolução desses valores e até mesmo a indenização por essa prática.
Outra venda casada que também é ilegal é quando o Banco condiciona a disponibilização de um produto a outro. Por exemplo, se para você contratar um empréstimo é necessário a contratação de um seguro prestamista, isso é caracterizado como venda casada.
A terceira dica importantíssima é em relação às contas bancárias sem tarifas. Sim, isso é possível.
É direito de todo consumidor exigir uma conta bancária sem tarifas, com possibilidade de acesso a alguns serviços mínimos, como saques e transferências limitadas, sem ser cobrado nada pela conta.
Os bancos devem garantir ao consumidor o direito de escolha do tipo de conta e cesta de serviços para movimentação.
Segundo a Resolução nº 3.919 de 2010 do Banco Central, considera-se serviço essencial:
- Fornecimento de um cartão de débito para compras e saques;
- Quatro saques por mês, no caixa eletrônico ou no guichê convencional;
- Duas transferências por mês entre contas do mesmo banco;
- Dois extratos por mês no caixa eletrônico;
- Um talão de cheques com dez folhas por mês.
Tudo além disso será cobrado. No entanto, para muitos clientes, este pacote gratuito é mais que o suficiente, mas por desconhecerem este direito, acabam contratando um pacote pago com serviços que são subutilizados.
A quarta dica é em relação a empréstimos pessoais ou qualquer desconto que ocorra de forma automática em sua conta corrente. Você pode pedir o cancelamento dos descontos efetuados em débito em conta e o banco PRECISA acatar. A instituição financeira deve cancelar a autorização dos débitos automáticos quando a solicitação do consumidor atender ao prazo mínimo de cinco dias úteis anteriores à data programada para o débito.
Isso foi estipulado por uma Resolução do Banco Central e você pode ler mais sobre isso aqui:
E, por último, a quinta dica indispensável é sobre os encerramentos de conta por parte da instituição financeira.
O Banco Central estabelece que o banco deve encerrar a conta quando verificar irregularidades nas informações prestadas, julgadas de natureza grave.
Nas situações de CPF suspenso, cancelado ou nulo, a instituição financeira deve comunicar ao depositante a intenção de rescindir o contrato, estipulando prazo para eventual regularização da pendência, o qual não poderá ser superior a noventa dias.
Além disso, o banco pode encerrar a conta por falta de interesse, uma vez que a abertura e a manutenção de contas bancárias são acordos livremente pactuados entre as partes. Nesse caso, porém, o cliente deve ser previamente informado. Caso isso não ocorra, também é passível de indenização!
O encerramento pela instituição não inclui a possibilidade de encerramento automático por desuso por parte do cliente nem por inclusão no Cadastro de Emitentes de Cheque sem Fundos (CCF).
Se você está passou por alguma irregularidade com o Banco, saiba que você pode e deve denunciar ao Banco Central, através do site: https://www3.bcb.gov.br/faleconosco/#/checa-forma-login e funciona da seguinte forma[4]:
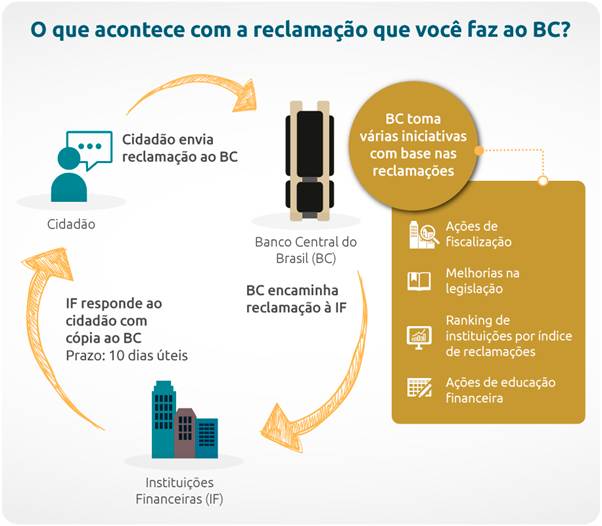
Ainda assim, caso não tenha efeito a reclamação, entre em contato com um advogado especialista no assunto.
Está enfrentando uma situação semelhante ou conhece alguém que está passando por esse problema? Entre em contato conosco pelo telefone 14 99176-5616 ou clique no botão flutuante que aparece na lateral da tela. Nossa equipe especializada está pronta para te ajudar!
[1] https://www.reclameaqui.com.br/
[2] https://www.jusbrasil.com.br/noticias/cnj-justica-em-numeros-indica-temas-mais-demandados-nos-tribunais/501050632
[3] https://www.bcb.gov.br/cidadaniafinanceira/direitosdeveres
[4] https://www.bcb.gov.br/meubc/registrar_reclamacao
–
Autor:
Julia Folkis Theodoro
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.


