
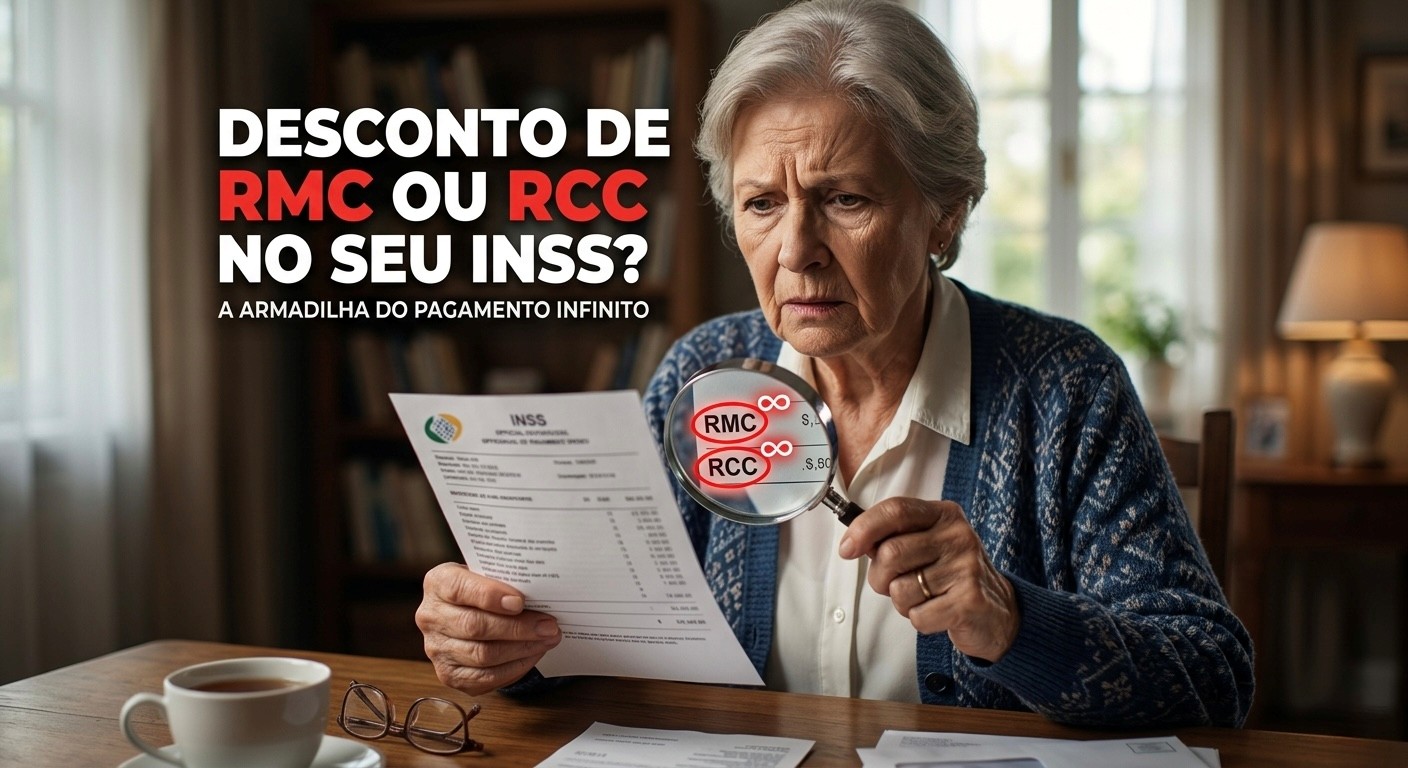
Muitos aposentados e pensionistas do INSS compartilham da mesma sensação de frustração: ao conferir o extrato de pagamento de seu benefício, encontram descontos mensais cujas siglas, muitas vezes, são um mistério. Entre elas, a RMC (Reserva de Margem Consignável) e a RCC (Reserva de Cartão de Crédito Consignado) surgem como as grandes vilãs.
À primeira vista, valores que oscilam entre R$ 45,00 e R$ 80,00 podem parecer insignificantes em comparação ao valor total do benefício. No entanto, o problema não é o valor da parcela, mas a natureza da dívida. Se você notou esses descontos em seu contracheque e percebeu que eles já ocorrem há anos sem uma data prevista para terminar, acenda o sinal de alerta: você pode estar preso na “armadilha do desconto infinito”.
Para compreender por que o seu dinheiro está sendo descontado, precisamos traduzir o que as instituições financeiras escondem em siglas.
- RMC (Reserva de Margem Consignável): É um limite que o banco reserva no seu benefício para que você utilize um cartão de crédito. É como se o banco abrisse um “crédito” em um cartão que, na maioria das vezes, você nunca solicitou ou sequer desbloqueou.
- RCC (Reserva de Cartão de Crédito Consignado): É a evolução da RMC. Com o cerco da Justiça sobre a RMC, os bancos criaram esta nova modalidade. O princípio é o mesmo: criar uma reserva no seu benefício para o uso de um cartão de crédito consignado.
A questão central aqui é o vício de consentimento. Na prática, a grande maioria dos clientes chega ao banco buscando um empréstimo consignado tradicional — aquele com parcelas fixas, juros definidos e um prazo final para quitação. Porém, por estratégia de venda, o banco acaba “empurrando” o cartão de crédito, que possui uma lógica de funcionamento completamente diferente e muito mais onerosa.
A Armadilha do Desconto Infinito: Por que a dívida não acaba?
Se você contratou um empréstimo convencional, sabe que a cada mês paga uma parcela que reduz o saldo devedor até que o empréstimo seja quitado. O cartão de crédito (RMC/RCC) funciona sob a lógica do crédito rotativo.
Quando o desconto é efetuado mensalmente no seu benefício, o banco, na verdade, está abatendo apenas o valor mínimo da fatura daquele cartão. O restante do valor que você “pegou emprestado” continua rendendo juros astronômicos sobre o saldo devedor.
Em outras palavras: você paga uma parcela todo mês, mas o montante principal da dívida permanece praticamente inalterado. O desconto serve apenas para pagar os juros e encargos mensais. É um ciclo que, se não for interrompido judicialmente, pode durar a vida toda, fazendo com que o consumidor pague três ou quatro vezes o valor original que recebeu, sem jamais ver a dívida zerada.
Como identificar se você foi vítima?
Você não precisa ser um expert em finanças para descobrir se está nessa armadilha. O primeiro passo é acessar o portal ou aplicativo Meu INSS e emitir o Extrato de Empréstimos Consignados.
Ao analisar o documento, verifique os seguintes sinais:
1. Presença das siglas RMC ou RCC.
2. Contratos ativos de instituições que você não reconhece ou que descrevem “Cartão de Crédito Consignado”.
3. Ausência de prazo final: Diferente de um empréstimo comum, onde aparece algo como “Parcela 12 de 72”, no contrato de RMC/RCC, o número de parcelas costuma ser indefinido ou inexistente.
4. Valor constante: O desconto é fixo ou varia pouco, mas nunca diminui, mesmo após anos de pagamentos.
O que diz a Justiça: O Direito é seu aliado
O Judiciário brasileiro tem adotado uma postura firme contra essas práticas. A maioria dos tribunais entende que, se o consumidor foi induzido ao erro — ou seja, se ele queria um empréstimo consignado e recebeu um cartão de crédito sem a devida transparência —, houve violação ao Dever de Informação, previsto no Código de Defesa do Consumidor (Art. 6º, III).
Ao ingressar com uma ação, o nosso escritório especializado pode buscar não apenas o cancelamento imediato dos descontos, mas também:
- A anulação do contrato: Transforma-se o cartão de crédito no empréstimo que você realmente desejava, com taxas justas e prazo determinado.
- A Repetição do Indébito: A restituição em dobro dos valores que foram descontados indevidamente ao longo do tempo.
- Danos Morais: Uma compensação pelo desgaste sofrido e pela retenção indevida de verba alimentar (o seu benefício), que é protegida por lei.
Muitos consumidores, por medo ou falta de orientação, acreditam que “o banco é quem manda” e que, se o desconto está no extrato do INSS, é porque é legal. Isso é um mito. A lei protege o consumidor contra práticas comerciais abusivas e vendas casadas disfarçadas.
Não deixe que o seu benefício seja corroído por dívidas que não deveriam existir. Se você identificou essas siglas em seu extrato, o momento de agir é agora. O primeiro passo é reunir os documentos e buscar uma análise profissional. Conhecer seus direitos é a melhor forma de proteger o seu patrimônio e garantir a sua tranquilidade financeira.
Está passando por isso ou conhece alguém nesta situação? Entre em contato conosco pelo nosso telefone 14 99181-7400 ou clique no botão flutuante que está aparecendo na lateral desta tela, temos uma equipe especializada e pronta para te atender!
–
Autoria:
Felipe Fontineles Martins
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.


