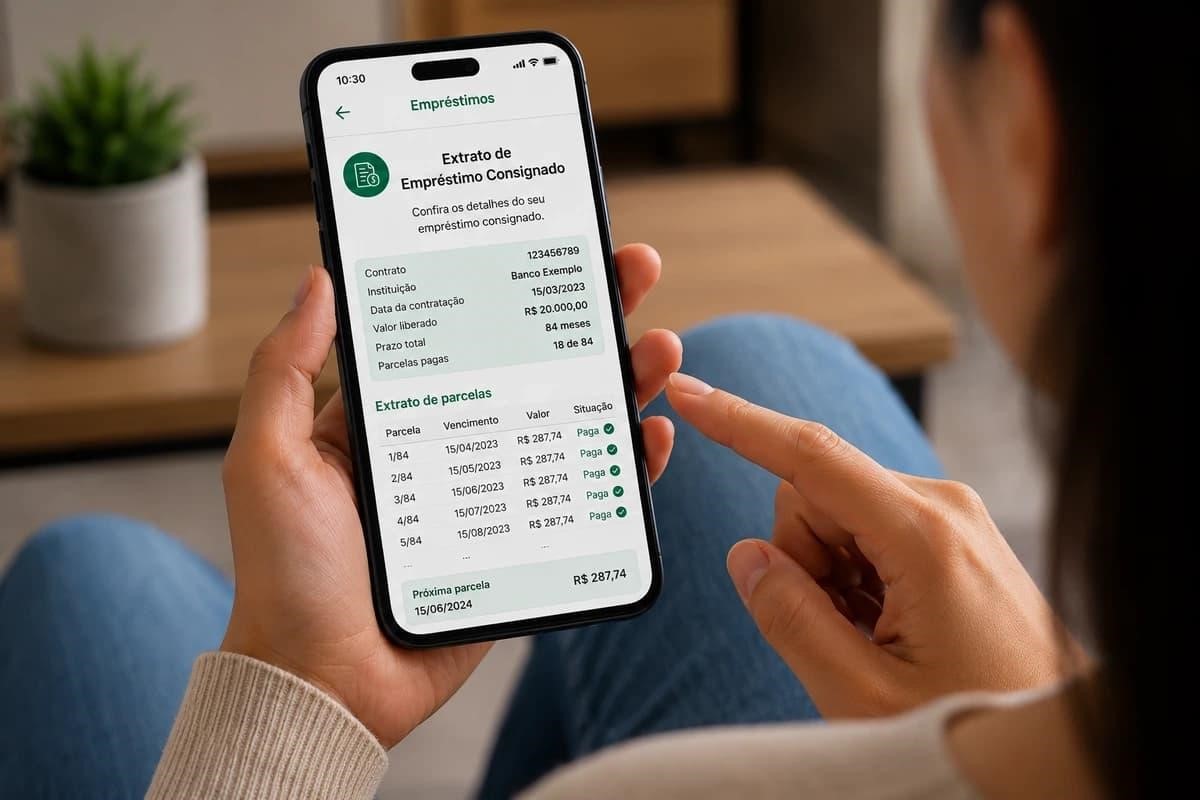
A renovação sucessiva de empréstimos consignados pode representar uma alternativa para reorganizar as finanças do consumidor. Entretanto, quando utilizada reiteradamente sem a devida transparência e sem avaliação adequada da capacidade de pagamento, essa prática pode contribuir para o agravamento do endividamento e para o comprometimento prolongado da renda. O presente artigo analisa os limites jurídicos dessas operações à luz do Código de Defesa do Consumidor, especialmente das alterações introduzidas pela Lei nº 14.181/2021, que fortaleceu a prevenção e o tratamento do superendividamento. Busca-se demonstrar que a regularidade formal da contratação não afasta, por si só, a possibilidade de revisão judicial, desde que identificadas circunstâncias concretas que evidenciem violação aos deveres de informação, transparência e concessão responsável de crédito.
O empréstimo consignado é uma modalidade de crédito caracterizada pelo desconto das parcelas diretamente na folha de pagamento ou no benefício do contratante, conforme a disciplina legal aplicável. A forma de pagamento oferece maior previsibilidade ao credor e pode facilitar o acesso do consumidor ao crédito.
O problema surge quando o contratante, diante de dificuldades financeiras, passa a renovar sucessivamente suas operações. Em determinadas situações, o novo empréstimo é utilizado para quitar o saldo devedor anterior, com a contratação de novas condições de pagamento e, eventualmente, a liberação de uma quantia adicional.
Embora a renegociação possa ser legítima e vantajosa, a repetição dessas operações merece atenção quando não proporciona uma efetiva reorganização financeira e mantém o consumidor continuamente comprometido com novas dívidas.
Nesse contexto, a questão central consiste em identificar em quais circunstâncias as renovações sucessivas deixam de representar um exercício legítimo da liberdade contratual e passam a revelar possível abuso ou falha na prestação do serviço bancário.
1. Renovações sucessivas e o agravamento do endividamento
A renovação de um empréstimo não é, isoladamente, uma prática ilícita. O consumidor pode optar por substituir uma operação anterior por outra, desde que tenha acesso às informações necessárias para compreender as condições da nova contratação.
Entretanto, a análise não deve se limitar à existência de assinatura, autorização eletrônica ou consentimento formal. É necessário considerar a operação em seu conjunto, incluindo o saldo devedor anterior, o valor efetivamente disponibilizado ao consumidor, os encargos incidentes, o prazo de pagamento e o impacto das novas parcelas sobre sua renda.
Imagine-se, por exemplo, a situação de um consumidor que renova repetidamente um empréstimo consignado. Em cada operação, parte do novo crédito é destinada à quitação da dívida anterior, enquanto apenas uma quantia reduzida é efetivamente disponibilizada. Se o procedimento se repete sem uma diminuição sustentável do endividamento, o consumidor pode permanecer vinculado às obrigações por períodos prolongados, sem alcançar a reorganização financeira pretendida.
A existência de sucessivas contratações, contudo, não autoriza concluir automaticamente pela abusividade. É indispensável examinar as particularidades de cada caso, verificando se houve informação adequada, compreensão das condições pactuadas e observância dos deveres impostos à instituição financeira.
2. O dever de informação e a concessão responsável de crédito
O Código de Defesa do Consumidor assegura, em seu artigo 6º, inciso III, o direito à informação adequada e clara sobre os diferentes produtos e serviços. No âmbito das operações de crédito, essa proteção ganha especial relevância, pois o consumidor precisa compreender não apenas o valor da parcela, mas também o custo total da contratação e as consequências financeiras assumidas.
O artigo 52 do CDC estabelece deveres específicos de informação na concessão de crédito ao consumidor, incluindo dados relativos aos juros, aos acréscimos legalmente previstos e ao montante das prestações.
Além disso, a Lei nº 14.181/2021 introduziu no CDC regras destinadas à prevenção e ao tratamento do superendividamento. Entre elas, destaca-se o artigo 54-D, que impõe ao fornecedor ou intermediário, antes da contratação, o dever de informar e esclarecer adequadamente o consumidor sobre a natureza e a modalidade do crédito, seus custos e as consequências do inadimplemento.
O mesmo dispositivo prevê o dever de avaliar responsavelmente as condições de crédito do consumidor, observadas as disposições legais aplicáveis.
Essas exigências são relevantes nas renovações sucessivas. A instituição financeira deve possibilitar que o consumidor compreenda o funcionamento da nova operação, inclusive a destinação dos valores contratados e as consequências da substituição da dívida anterior.
Não basta, portanto, apresentar uma parcela aparentemente acessível se as demais condições da operação não forem esclarecidas de maneira adequada. A informação deve permitir uma decisão consciente, e não apenas formalizar a contratação.
3. A possibilidade de revisão judicial das operações abusivas
O ordenamento jurídico brasileiro não estabelece que toda renovação sucessiva de empréstimo consignado seja abusiva, tampouco proíbe, de forma geral, a contratação de novas operações por consumidores já endividados.
A intervenção judicial exige a identificação de elementos concretos que demonstrem irregularidade, como deficiência relevante de informação, descumprimento dos deveres de concessão responsável de crédito ou outras circunstâncias capazes de caracterizar prática abusiva.
O artigo 54-D, parágrafo único, do CDC prevê consequências para o descumprimento dos deveres estabelecidos no dispositivo, incluindo a possibilidade de redução judicial dos juros, dos encargos ou de outros acréscimos ao principal, bem como de dilação do prazo de pagamento, conforme a gravidade da conduta do fornecedor e as possibilidades financeiras do consumidor, sem prejuízo de outras sanções e da indenização por perdas e danos, patrimoniais e morais, quando cabível.
A aplicação dessas medidas, contudo, depende da análise das circunstâncias concretas e dos requisitos legais pertinentes. Não se trata de autorizar a revisão automática de contratos apenas porque houve sucessivas renovações ou porque o consumidor passou a enfrentar dificuldades financeiras.
Na prática, a análise pode exigir a comparação dos contratos celebrados, dos demonstrativos de evolução da dívida, dos valores efetivamente recebidos e dos descontos realizados ao longo do tempo. Esses elementos permitem verificar se a operação foi compreendida pelo consumidor e se as condições contratadas respeitaram os deveres legais da instituição financeira.
A documentação também é importante para distinguir uma renegociação legítima de uma sequência de operações que, embora formalmente válidas, possa ter sido realizada com violação aos direitos do consumidor.
4. A relação entre crédito responsável e superendividamento
O artigo 54-A, § 1º, do CDC define o superendividamento como a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial, nos termos da regulamentação.
A definição evidencia que o problema não se resume à quantidade de contratos existentes, mas à impossibilidade de cumprir as obrigações financeiras sem prejudicar as condições básicas de subsistência.
Nesse cenário, as renovações sucessivas devem ser avaliadas também sob a perspectiva da prevenção do superendividamento. A concessão de novo crédito não pode ser examinada exclusivamente sob o interesse de viabilizar mais uma operação financeira, desconsiderando os deveres legais de informação e avaliação responsável.
Por outro lado, o reconhecimento do superendividamento não significa que todas as dívidas devam ser anuladas ou que o consumidor esteja dispensado de cumprir suas obrigações. A Lei nº 14.181/2021 prevê mecanismos próprios para a prevenção e o tratamento dessas situações, inclusive procedimentos de repactuação de dívidas, observados os requisitos e as exclusões legais.
Assim, a proteção jurídica busca conciliar a responsabilidade contratual com a preservação do mínimo existencial, sem transformar a revisão judicial em instrumento de afastamento indiscriminado das obrigações validamente assumidas.
5. Conclusão
As renovações sucessivas de empréstimos consignados exigem análise que ultrapasse a verificação formal dos contratos. Embora a renegociação seja legítima em diversas situações, sua repetição pode contribuir para o agravamento do endividamento quando não há transparência suficiente, compreensão efetiva das novas condições ou observância dos deveres legais relacionados à concessão de crédito.
O Código de Defesa do Consumidor, especialmente após as alterações promovidas pela Lei nº 14.181/2021, oferece fundamentos para examinar essas operações sob a perspectiva do direito à informação, da concessão responsável de crédito e da prevenção do superendividamento.
A revisão judicial, entretanto, deve estar amparada em elementos concretos que demonstrem o descumprimento de deveres legais ou outra irregularidade juridicamente relevante. Dessa forma, é possível proteger o consumidor contra práticas abusivas sem presumir a ilicitude de toda renegociação.
O desafio consiste em assegurar que o crédito cumpra sua função de auxiliar a organização financeira, e não se converta, por falhas na contratação ou na informação, em fator de perpetuação do endividamento.
Está passando por isso ou conhece alguém nesta situação com o banco? Entre em contato conosco pelo nosso telefone 14 99181-7400 ou clique no botão flutuante que está aparecendo na lateral desta tela, temos uma equipe especializada e pronta para te atender!
–
Autoria:
Karla Mariana de Amorim Leite Oliveira
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.