O cheque especial é uma forma de crédito bastante utilizada em momentos de dificuldade financeira. Porém, o que parece uma solução rápida pode se transformar em uma dívida cada vez maior, principalmente quando o consumidor não consegue devolver o dinheiro em pouco tempo.
Muitas pessoas utilizam uma parte do limite oferecido pelo banco e, mesmo depois de fazer depósitos na conta, percebem que continuam devendo valores elevados. Nessa situação, é natural surgir a dúvida: será que os juros cobrados estão corretos?
A resposta depende das condições do contrato e dos valores efetivamente cobrados. Quando existem cobranças indevidas ou cláusulas abusivas, pode ser possível pedir à Justiça a revisão da dívida.
O que é o cheque especial e como funciona?
O cheque especial é um limite de crédito ligado à conta-corrente. Ele permite realizar pagamentos ou transferências mesmo quando o dinheiro disponível na conta não é suficiente.
Imagine que uma pessoa tenha R$ 200,00 em sua conta e precise pagar uma despesa de R$ 1.000,00. Se ela tiver cheque especial, o banco poderá disponibilizar os R$ 800,00 que faltam. Esse valor, contudo, não é dinheiro próprio: trata-se de um empréstimo, sobre o qual são cobrados juros.
O problema começa quando o consumidor não consegue cobrir rapidamente o saldo negativo. Enquanto o limite permanece utilizado, os juros continuam sendo cobrados e a dívida pode aumentar.
Como o cheque especial está vinculado à conta, o dinheiro que entra nela pode ser utilizado para cobrir o saldo negativo. Assim, parte do salário ou de outros recebimentos pode acabar comprometida, obrigando o consumidor a usar novamente o limite para pagar despesas do mês.
Os juros do cheque especial podem ser considerados abusivos?
Os bancos podem cobrar juros pelo dinheiro emprestado, mas precisam respeitar as regras aplicáveis à operação.
Desde 6 de janeiro de 2020, a Resolução CMN nº 4.765/2019 limita a 8% ao mês os juros do cheque especial oferecido a pessoas físicas e microempreendedores individuais (MEIs). Esse limite deve ser observado nas operações abrangidas pela norma.
Entretanto, mesmo uma taxa inferior a 8% ao mês não garante que todas as cobranças estejam corretas. Pode haver erro no cálculo, cobrança de encargos não permitidos ou falta de informações sobre como a dívida aumentou.
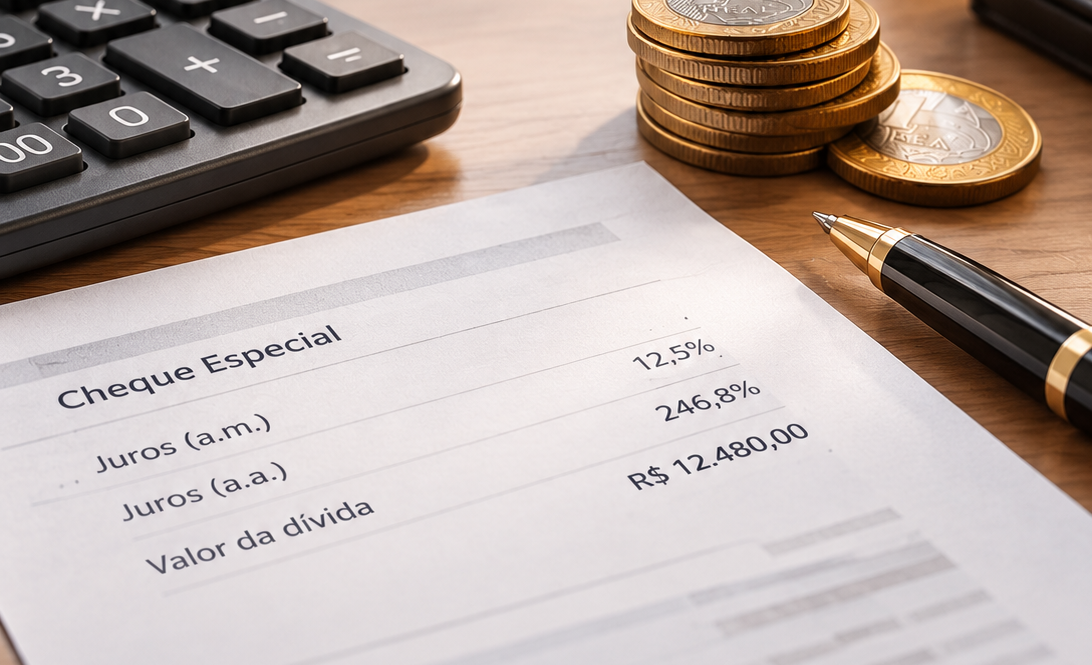
Por exemplo, se uma pessoa utilizou R$ 5.000,00 do cheque especial e, meses depois, se deparou com um saldo muito superior, vale conferir os extratos para entender quanto foi cobrado de juros e quais outros valores foram incluídos.
É importante lembrar que nem toda dívida elevada significa cobrança abusiva. O Superior Tribunal de Justiça (STJ) exige a demonstração de irregularidade ou abusividade de acordo com as circunstâncias concretas, e não apenas a alegação de que os juros são altos.
Também é necessário observar que o limite de 8% ao mês não se aplica automaticamente às contas de empresas que não sejam MEIs.
O que é uma ação revisional de cheque especial?
A ação revisional de cheque especial é um processo judicial em que o consumidor pede a análise das condições do contrato e das cobranças feitas pelo banco.
Seu objetivo é verificar se os juros, tarifas e outros encargos respeitam a lei e o que foi validamente contratado. O Código de Defesa do Consumidor protege o cliente contra cláusulas abusivas e cobranças ilegais.
Se a análise revelar cobranças irregulares, pode ser possível pedir que o banco refaça os cálculos e corrija o saldo da dívida. Dependendo do caso, também pode ser cabível a devolução ou compensação de valores pagos indevidamente.
Isso não significa, porém, que a ação revisional apague automaticamente uma dívida. A finalidade é garantir que sejam exigidos apenas os valores legalmente devidos.
Quais cobranças podem ser questionadas?
Existem diferentes situações que justificam uma análise mais detalhada dos valores cobrados no cheque especial.
- Juros superiores ao limite permitido ou abusivos
Para pessoas físicas e MEIs, nas operações abrangidas pela regulamentação, os juros do cheque especial devem respeitar o limite de 8% ao mês. Também podem ser analisadas outras situações de possível abusividade, considerando as condições do contrato.
Em alguns casos, o advogado poderá comparar a taxa cobrada com as taxas médias divulgadas pelo Banco Central para operações semelhantes. Essa comparação pode ajudar a identificar excessos, mas uma diferença em relação à média, por si só, não prova que houve abuso.
- Cobrança irregular de juros sobre juros
A chamada capitalização de juros ocorre quando os juros de um período entram no saldo da dívida e passam a influenciar os juros seguintes. Essa forma de cálculo pode ser permitida em contratos bancários, desde que sejam respeitadas as exigências legais e contratuais.
Se o banco aplicar a cobrança de maneira irregular, poderá haver fundamento para solicitar sua revisão.
- Tarifas e encargos indevidos
Além dos juros, é importante verificar se foram cobradas tarifas ou outros valores sem fundamento válido. As regras aplicáveis à tarifa de disponibilização do limite e às demais cobranças dependem da modalidade da conta, do período da contratação e da regulamentação pertinente.
- Falta de informações sobre o aumento da dívida
Nem sempre o consumidor consegue entender os lançamentos dos extratos ou identificar como o banco chegou ao saldo cobrado. O cliente tem direito a informações claras sobre as condições do crédito e os custos envolvidos.
Quando os documentos não permitem compreender a evolução da dívida, pode ser necessária uma análise detalhada do contrato e das movimentações da conta.
Como funciona uma ação revisional de cheque especial?
O primeiro passo é reunir os documentos relacionados ao cheque especial, principalmente o contrato, os extratos bancários e as informações sobre os juros aplicados.
Com esses documentos, um advogado especializado em Direito Bancário pode verificar como a dívida cresceu e se existem valores cobrados de maneira irregular.
Imagine que o consumidor tenha utilizado R$ 3.000,00 do cheque especial e, depois de um período de dificuldades, esteja sendo cobrado por uma quantia muito maior. A análise dos extratos ajudará a distinguir os juros contratados das eventuais cobranças indevidas.
Se houver fundamentos para a revisão, poderá ser proposta uma ação judicial para pedir o recálculo do saldo. Durante o processo, a Justiça poderá examinar os documentos e, se necessário, determinar uma perícia contábil para conferir os cálculos.
É fundamental esclarecer que entrar com uma ação revisional não garante a redução da dívida e não permite deixar de pagar sem possíveis consequências. Segundo a Súmula 380 do STJ, o simples ajuizamento da ação não afasta automaticamente os efeitos do atraso no pagamento.
É possível revisar uma dívida de cheque especial que já foi renegociada?
Sim, dependendo das circunstâncias. É comum que o banco ofereça um parcelamento quando a dívida do cheque especial fica muito alta, transformando o saldo negativo em um novo contrato.
Por exemplo, o consumidor pode ter utilizado R$ 5.000,00 e recebido uma proposta para parcelar um saldo de R$ 9.000,00. Antes de aceitar ou questionar esse acordo, é importante descobrir como o valor foi formado e quais encargos foram incluídos.
A Súmula 286 do STJ estabelece que a renegociação ou a confissão de uma dívida bancária não impede, por si só, a discussão de possíveis irregularidades em contratos anteriores.
Assim, mesmo depois de uma renegociação, pode ser necessário examinar o cheque especial original e o novo contrato para verificar se foram incorporadas cobranças indevidas.
Por que é importante contar com um advogado especializado em Direito Bancário?
Muitas pessoas procuram ajuda apenas quando a dívida já está muito alta ou quando começam a receber cobranças insistentes do banco. Contudo, buscar orientação jurídica desde o início pode evitar decisões precipitadas.
Nem sempre é simples identificar se os juros estão corretos. Um advogado especializado em Direito Bancário poderá analisar os contratos e extratos, conferir os encargos cobrados e avaliar se existem fundamentos para uma ação revisional.
Esse acompanhamento também é importante durante as renegociações, pois o consumidor pode aceitar novas parcelas sem compreender exatamente quais valores foram incluídos no acordo.
Caso o banco inicie uma cobrança judicial, a orientação profissional se torna ainda mais relevante para avaliar as medidas de defesa e observar os prazos do processo.
Se você possui uma dívida de cheque especial que aumentou significativamente ou enfrenta dificuldades para compreender os encargos cobrados pelo banco, procure orientação de um advogado especializado em Direito Bancário.
A análise individualizada dos contratos e dos demonstrativos financeiros poderá identificar eventuais ilegalidades e esclarecer quais medidas judiciais ou extrajudiciais são cabíveis para a proteção dos seus direitos. Caso você precise de orientação ou deseje saber mais sobre como proteger seus direitos, entre em contato conosco pelo número (14) 99181-7400. Estamos à disposição para oferecer o suporte necessário e ajudá-lo(a) a encontrar a melhor solução para o seu problema.
–
Autoria:
Rhaíssa Cristina Leme Oliveira
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.