

Você acessa o aplicativo do SPC ou da Serasa, digita seu CPF e respira aliviado ao ver a mensagem: “Nada consta”. Seu nome está limpo, sem nenhuma restrição ou protesto. Animado com a aparente saúde financeira, você vai ao banco ou acessa o aplicativo para solicitar um novo cartão de crédito, tentar um financiamento imobiliário ou pedir um empréstimo pessoal. E então, vem o balde de água fria: crédito negado.
Essa é uma das frustrações mais comuns e silenciosas do mercado financeiro brasileiro. A sensação é de injustiça, mas a realidade é que os bancos enxergam muito além do que as listas públicas de inadimplentes mostram. É aqui que entramos no conceito do falso “nome limpo” e, mais importante, é onde precisamos falar sobre uma ferramenta poderosa que pode resgatar sua dignidade financeira que é a Lei do Superendividamento.
Os inimigos ocultos do seu crédito
O fato de você não estar devendo hoje não significa, para o banco, que você é um bom pagador ou que tem capacidade de assumir novas dívidas. Hoje, as instituições utilizam ferramentas muito mais completas para avaliar quem merece receber crédito.
- O SCR (Sistema de informações de crédito) do Banco Central:
Conhecido popularmente como o “Serasa dos Bancos”, o SCR é um banco de dados gigantesco gerido pelo Banco Central do Brasil (Bacen). Ele registra todas as suas operações de crédito acima de R$ 200,00. Se você atrasou faturas no passado, fez renegociações arrastadas ou utilizou muito o limite do cheque especial, tudo isso está registrado lá, visível para qualquer instituição financeira.
- O “acordo com desconto” (prejuízo no Bacen):
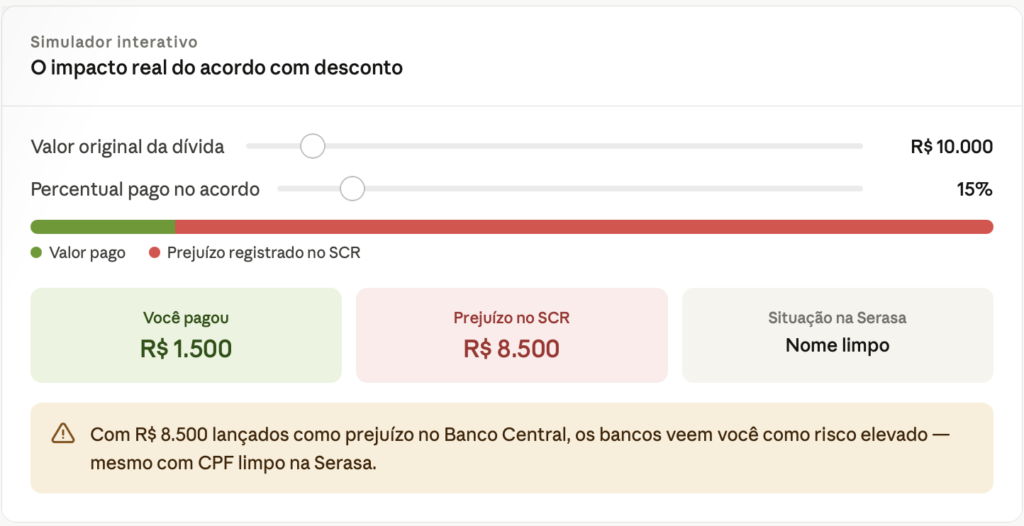
Esse é o maior vilão do crédito moderno. Sabe aquela dívida de R$ 5.000 que, após alguns anos, a recuperadora de crédito ofereceu para quitar por R$ 500? Quando você aceita esse acordo, seu nome sai da Serasa (o nome “limpa”), mas os R$ 4.500 de diferença são lançados no SCR do Banco Central como prejuízo.
- Comprometimento de Renda:
Você pode ter o nome limpíssimo, mas se os algoritmos bancários detectarem que sua renda já está muito comprometida com outros cartões de crédito, carnês ou financiamentos, o sistema travará novas concessões para evitar que você quebre.
- Score Interno (Rating Bank):
Além do Serasa Score, cada banco tem sua própria nota para você, baseada no seu relacionamento com eles. Se você movimenta pouco a conta, não tem produtos do banco ou atrasa contas de consumo, seu score interno será baixo.
Como a Lei do Superendividamento pode te ajudar
A Lei nº 14.181/2021, conhecida como a Lei do Superendividamento, foi um marco na defesa do consumidor no Brasil. Essa lei alterou o Código de Defesa do Consumidor para criar mecanismos de proteção para pessoas de boa-fé que perderam o controle de suas finanças. O objetivo da lei não é perdoar a dívida, mas sim garantir que você consiga pagá-la sem abrir mão da sua dignidade.
A repactuação global das dívidas
Uma das principais inovações da lei é a possibilidade de reunir todos os credores em uma única negociação.
Ao invés de enfrentar diversos bancos separadamente, o consumidor pode apresentar um plano global de pagamento, considerando sua real capacidade financeira.
Esse plano pode prever:
- Parcelamento das dívidas em até cinco anos;
- Revisão de encargos excessivos;
- Redução de juros abusivos;
- Organização das obrigações em uma única proposta;
Mais do que renegociar dívidas, a Lei do Superendividamento atua como um instrumento de recuperação da credibilidade financeira do consumidor. Ao estabelecer parcelas que respeitam sua capacidade de pagamento e garantir condições mais equilibradas de negociação, a lei reduz significativamente o risco de novos atrasos, negativações e acordos prejudiciais. Dessa forma, o consumidor não apenas resolve um problema momentâneo, mas evita que seu histórico financeiro continue sendo marcado por restrições e prejuízos que podem dificultar o acesso ao crédito no futuro.
Considerações finais
Por isso, antes de comemorar a ausência de restrições na Serasa ou no SPC, vale a pena refletir: seu nome está realmente recuperado perante o mercado ou apenas aparentemente limpo?
Ter um CPF sem negativação é importante, mas a verdadeira saúde financeira envolve muito mais do que isso. Ela exige equilíbrio, planejamento e a possibilidade de honrar seus compromissos sem abrir mão da própria dignidade.
E para milhares de brasileiros que enfrentam o superendividamento, a Lei nº 14.181/2021 representa justamente a chance de reorganizar as finanças, renegociar dívidas de forma justa e reconstruir sua credibilidade perante o mercado.
Se você está passando por essa situação ou conhece alguém que possui o “nome limpo”, mas continua enfrentando dificuldades para obter crédito, não precisa enfrentar esse problema sozinho. Nossa equipe especializada pode analisar o seu caso e orientar sobre os caminhos jurídicos disponíveis.
Fale agora mesmo conosco pelo WhatsApp (14) 99181-7400 ou clique no botão flutuante desta tela para receber atendimento.
–
Autoria:
Lindsey de Fatima Pires Alencar
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.


