
O crescente índice de superendividamento da população brasileira tem desafiado os contornos tradicionais do Direito do Consumidor e impulsionado a atuação do Poder Judiciário na busca de soluções que conciliem a legalidade contratual com a dignidade da pessoa humana.
Nesse contexto, a Lei 14.181/2021, conhecida como Lei do Superendividamento, instituiu um microssistema específico dentro do Código de Defesa do Consumidor para tratar da proteção do consumidor pessoa física que, de boa‑fé, se viu impossibilitado de pagar suas dívidas sem comprometer sua subsistência mínima.
Uma das inovações mais importantes dessa legislação reside na previsão de um procedimento judicial especial de repactuação de dívidas, nos termos dos artigos 104‑A e 104‑B do CDC.
Esse procedimento pressupõe a apresentação de um plano de pagamento pelo consumidor superendividado, com posterior audiência conciliatória entre todos os credores, de modo que se possibilite o parcelamento global das obrigações vencidas e vincendas, dentro das possibilidades reais do devedor e sem suprimir seu “mínimo existencial”, funcionando da seguinte forma:
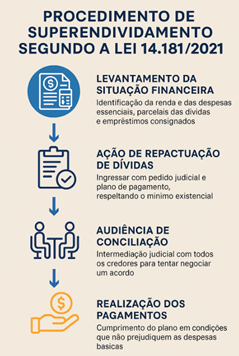
Essa estrutura visual nos permite compreender que o procedimento de superendividamento não é apenas uma ferramenta processual, mas sim uma resposta social e jurídica à vulnerabilidade financeira. Dentre os seus fundamentos, destaca-se a exigência de preservação do mínimo existencial, conceito central na repactuação das dívidas.
O mínimo existencial, surge como conceito jurídico central, embora sem definição legislativa precisa. Trata‑se do patamar mínimo de recursos financeiros indispensáveis à manutenção da dignidade da pessoa humana, abrangendo despesas essenciais como alimentação, moradia, transporte, saúde, educação, higiene, energia elétrica e comunicação básica.
O Decreto nº 11.567/2023 estipulou o valor de R$ 600,00 (seiscentos reais) como parâmetro para políticas públicas voltadas ao enfrentamento do superendividamento. Embora esse valor possa servir como referência inicial, é necessário cautela ao adotá-lo como critério absoluto, pois isso implica, na prática, exigir que o consumidor escolha entre garantir sua alimentação básica e quitar suas dívidas.
Tal interpretação conduz a uma distorção do propósito da norma, transformando o que deveria ser um instrumento de proteção em uma imposição de sacrifício incompatível com a dignidade humana.
A recente decisão da 34ª Câmara de Direito Privado do Tribunal de Justiça de São Paulo (TJSP), proferida no julgamento da Apelação Cível nº 1000412‑65.2024.8.26.0488, constitui marco importante na consolidação dessa interpretação constitucionalizada do superendividamento.
No referido acórdão, a Desembargadora Relatora Sandra Galhardo Esteves afastou a fixação automática do mínimo existencial em R$ 600,00 (seiscentos reais), afirmando que tal parâmetro pode servir de guia, mas não substitui a análise concreta e individualizada da realidade de cada consumidor, conforme suas condições de vida e despesas ordinárias.
A decisão também enfrentou outro ponto sensível do regime legal: a possibilidade de incluir os empréstimos consignados (com desconto em folha de pagamento) no plano de repactuação judicial.
Embora os Bancos afirmem que os empréstimos consignados possuem legislação própria e devem ser excluídos da repactuação, em muitos casos, tais contratos consomem parte significativa da renda do consumidor, impedindo o atendimento das necessidades básicas.
Assim, embora a Lei 14.181/21 exclua expressamente do procedimento apenas os créditos com garantia real, de financiamento imobiliário e os rurais (art. 104‑A, §1º), não há qualquer vedação à inclusão dos consignados. Assim entendeu o TJSP, em consonância com a lógica protetiva do microssistema consumerista.
O TJSP reconheceu, com acerto, que excluir automaticamente os empréstimos consignados do plano de repactuação esvaziaria a eficácia da norma, pois justamente essas dívidas são as que mais comprometem a renda do devedor. O julgado também enfatizou que o rito processual previsto nos artigos 104‑A e 104‑B do CDC deve ser integralmente observado.
Ou seja, não é válida a extinção precoce da ação de superendividamento, sem permitir ao devedor a apresentação do plano e a realização da audiência de conciliação com os credores.
Importante destacar que a jurisprudência do Superior Tribunal de Justiça (STJ) também vem se alinhando a essa compreensão. Em diversos julgados, a Corte reconheceu a possibilidade de relativização da impenhorabilidade salarial quando se trata de satisfazer obrigações que garantam o mínimo existencial do devedor, desde que preservado um núcleo mínimo de subsistência (REsp 1.330.567/RS, entre outros).
É importante refletir criticamente sobre o fato de que, no futuro, poderá causar perplexidade o modo como se permitiu que o mínimo existencial fosse arbitrariamente fixado em um patamar tão reduzido no valor de R$ 600,00 (seiscentos reais)
Diante disso, impõe-se ao Poder Judiciário e ao legislador a superação desses entendimentos, promovendo uma leitura mais humana, sensível e eficaz do ordenamento jurídico, centrada na efetiva proteção da dignidade da pessoa humana.
Portanto, a decisão do TJSP representa avanço jurisprudencial na aplicação da Lei do Superendividamento. A valorização do mínimo existencial e a inclusão dos empréstimos consignados na repactuação judicial reafirmam o compromisso do sistema jurídico com a dignidade da pessoa humana, o equilíbrio nas relações de consumo e a função social do crédito.
O superendividamento não pode ser tratado como inadimplência comum. Exige, ao contrário, uma resposta jurídica adaptada à condição subjetiva do consumidor, comprometida com a sua reabilitação financeira e com o resgate da cidadania.
Caso você precise de orientação ou deseje saber mais sobre como proteger seus direitos, entre em contato conosco pelo número (14) 99181-7400. Estamos à disposição para oferecer o suporte necessário e ajudá-lo(a) a encontrar a melhor solução para o seu problema.
REFERÊNCIAS:
https://www.migalhas.com.br/depeso/430943/no-futuro-vao-nos-perguntar-como-permitimos-isso
–
Autoria:
Rhaíssa Cristina Leme Oliveira
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.


