
A expansão dos serviços bancários digitais e das instituições de pagamento revolucionou o modo de interagir com o sistema financeiro. Entretanto, essa modernização também abriu espaço para novas modalidades de fraudes e golpes de engenharia social, exigindo das instituições financeiras uma postura ativa na prevenção de riscos e na proteção dos dados e operações de seus clientes. Nesse contexto, a recente decisão do Superior Tribunal de Justiça (STJ), proferida no Recurso Especial nº 2.222.059/SP[1], de relatoria do Ministro Ricardo Villas Bôas Cueva, reafirmou e ampliou o entendimento jurisprudencial sobre a responsabilidade objetiva dos bancos e instituições de pagamento diante de movimentações financeiras atípicas ao perfil de consumo dos clientes.
- Do fundamento jurídico da responsabilidade objetiva
A responsabilidade das instituições financeiras, conforme sedimentado na Súmula 479/STJ, é objetiva, ou seja, independe da comprovação de culpa, bastando a demonstração do defeito na prestação do serviço e do dano. A súmula estabelece que “as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”.
Esse entendimento é reforçado pelo art. 14 do Código de Defesa do Consumidor, que impõe ao fornecedor o dever de garantir a segurança e a adequação dos serviços prestados, eximindo-o de responsabilidade apenas em casos de culpa exclusiva do consumidor ou de terceiro (§ 3º).
- O dever de monitorar operações atípicas
O STJ, ao julgar o caso do Recurso Especial nº 2.222.059/SP, fixou um marco relevante: as instituições devem adotar mecanismos inteligentes de prevenção e bloqueio de fraudes, capazes de identificar comportamentos atípicos, como transações que destoam do padrão de consumo do cliente.
No voto condutor, o Ministro Ricardo Villas Bôas Cueva enfatizou: “A validação de operações suspeitas, atípicas e alheias ao perfil de consumo do correntista deixa à mostra a existência de defeito na prestação do serviço, a ensejar a responsabilização das instituições financeiras e das instituições de pagamento.”
O acórdão destacou, ainda, que a análise das transações deve considerar múltiplos fatores: “As instituições devem observar i) as transações que fogem ao perfil do cliente; ii) o horário e o local das operações; iii) o intervalo de tempo entre transações; iv) a sequência das operações; v) o meio utilizado; e vi) a contratação de empréstimos atípicos em momento anterior à realização de pagamentos suspeitos.”
Portanto, não basta a instituição alegar que as operações foram realizadas com o uso de senha pessoal. O dever de segurança envolve a análise contextual e comportamental das movimentações, especialmente quando destoam radicalmente do padrão histórico do cliente.
- O risco da atividade e o fortuito interno
As instituições financeiras e de pagamento exercem atividade de risco acentuado, pois gerem valores de terceiros e operam em ambiente digital sujeito a vulnerabilidades tecnológicas. Esse risco inerente caracteriza o chamado fortuito interno, que não exclui a responsabilidade do fornecedor.
Como destacou o Ministro Cueva, “incumbe às instituições criar mecanismos capazes de identificar e coibir a prática de fraudes e de mantê-los em constante aprimoramento, em virtude do dever de gerir com segurança as movimentações de dinheiro dos seus clientes”. Essa obrigação deriva da teoria do risco do empreendimento, segundo a qual quem aufere lucro da atividade deve responder pelos danos decorrentes de sua execução, ainda que originados de conduta de terceiros.
- Golpes digitais e o dever de proteção ampliado
Um dos pontos mais relevantes da Decisão foi o reconhecimento de que as fraudes eletrônicas afetam todos os grupos sociais, sem distinção de classe, gênero ou idade. O voto destacou:
“As estatísticas apresentadas demonstram, inclusive, que a aplicação desses golpes não está concentrada em determinadas classes sociais, segregadas em função da idade, sexo ou poder econômico, tendo em vista que a diversificação das estratégias delitivas tem se mostrado eficaz para atingir todos os segmentos da sociedade, a afastar a ideia preconcebida em alguns julgados desta Corte Superior, de que somente um ou outro grupo social, a exemplo das pessoas idosas, deve ser protegido.”
Essa observação representa uma importante evolução no tratamento jurídico das fraudes bancárias, ao reconhecer que a vulnerabilidade do consumidor não é apenas etária ou econômica, mas também tecnológica e informacional. O avanço das estratégias criminosas — como o phishing, o golpe do falso funcionário, o golpe do motoboy e o falso investimento — tornou todos os usuários suscetíveis, inclusive aqueles mais jovens e digitalmente instruídos.
Ainda, no voto do Ministro Cueva foi disposto o seguinte: “Outros dados divulgados pela Serasa Experian revelam a situação alarmante vivenciada na atualidade, ilustrada no seguinte gráfico (https://www. serasaexperian.com.br/sala-de-imprensa/indicadores/maio-marca-o-se gundo-maiorpico-de-tentativas-de-golpe-no-ano-e-soma-12-milhoes-de-casos-revela-serasaexperian/)”:
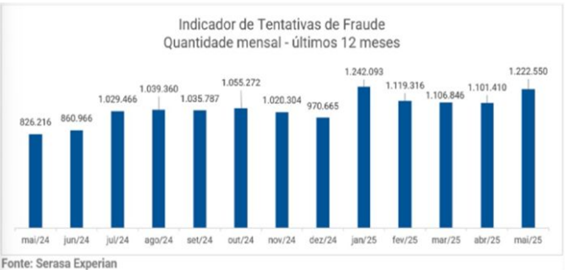
O gráfico inserido no acórdão, elaborado a partir de dados da Serasa Experian, reforça esse panorama alarmante. Ele demonstra o crescimento exponencial das tentativas de fraude em 2025, alcançando mais de 12 milhões de ocorrências apenas no primeiro semestre. O estudo aponta que o aumento é generalizado em todas as faixas etárias, setores e regiões do país, reflexo direto da intensificação da digitalização financeira e da atuação em larga escala dos fraudadores.
Esses dados, somados à pesquisa da FEBRABAN (Radar 2025) e do Data Senado, evidenciam que a criminalidade virtual se tornou uma realidade estrutural do sistema financeiro, exigindo respostas sistêmicas e tecnológicas por parte das instituições.
- O reforço do dever de segurança
Em diversos casos analisados pelo Superior Tribunal de Justiça, observa-se um mesmo padrão fático: clientes que mantinham perfil de consumo estável e previsível têm suas contas subitamente movimentadas com operações fora do comum, como transferências sucessivas, contratação de empréstimos inesperados e pagamentos de altos valores em curto intervalo de tempo. Ainda assim, os sistemas das instituições financeiras não bloqueiam nem questionam tais movimentações, permitindo a consumação de fraudes evidentes.
Essas situações revelam uma falha na prestação do serviço bancário ou de pagamento, uma vez que o dever de segurança exige que o fornecedor identifique e impeça operações atípicas, especialmente quando destoam completamente do comportamento habitual do cliente. O STJ tem reiterado que “se o serviço não fornece a segurança que dele se pode esperar, levando em consideração o modo do seu fornecimento e os riscos que razoavelmente dele se esperam, é ele defeituoso, nos termos do §1º do art. 14 do Código de Defesa do Consumidor”, consolidando, assim, a responsabilidade objetiva das instituições diante de fraudes que poderiam ter sido prevenidas mediante mecanismos adequados de monitoramento.
- Conclusão
A decisão no REsp 2.222.059/SP reafirma a evolução do entendimento do STJ no sentido de que as instituições financeiras e de pagamento devem atuar preventivamente, e não apenas reagir após o dano. O monitoramento de movimentações atípicas deixou de ser uma faculdade para se tornar um dever jurídico.
A responsabilidade objetiva dos bancos, nesses casos, representa não apenas uma aplicação do CDC, mas também a concretização do princípio da confiança legítima e da segurança nas relações de consumo, pilares do sistema financeiro moderno.
Em síntese, a omissão das instituições diante de movimentações flagrantemente incompatíveis com o perfil do cliente revela um defeito do serviço, tornando-as responsáveis pelos prejuízos decorrentes de fraudes. O avanço tecnológico exige um correspondente avanço nos mecanismos de proteção, e essa decisão do STJ marca mais um passo firme na consolidação desse dever.
Está passando por isso ou conhece alguém nesta situação com o banco? Entre em contato conosco pelo nosso telefone 14 99181-7400 ou clique no botão flutuante que está aparecendo na lateral desta tela, temos uma equipe especializada e pronta para te atender!
Referência: Julgamento realizado no Recurso Especial nº 2222059/SP
[1] https://processo.stj.jus.br/processo/pesquisa/?termo=1043520-84.2023.8.26.0002&aplicacao=processos.ea&tipoPesquisa=tipoPesquisaGenerica&chkordem=DESC&chkMorto=MORTO
–
Autoria:
Karla Mariana de Amorim Leite Oliveira
Coautoras:
Amanda Thereza Lenci Paccola
Emília Garbuio Pelegrini
–
Gostou do nosso conteúdo? Veja abaixo outras soluções jurídicas que oferecemos:
- Defesa em Ação de Busca e Apreensão de Veículo;
- Ação Revisional de Contrato Bancário (Empréstimo ou Financiamento);
- Ação de Superendividamento para funcionários públicos;
- Ação contra Companhias Aéreas;
- Ações Trabalhistas;
- Defesa em Execuções de Dívidas Bancárias.


